

Mesmo entre brasileiros que conseguem guardar dinheiro, a capacidade de enfrentar um período prolongado sem renda ainda é limitada. Dados do Raio X do Investidor Brasileiro, da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), em parceria com o Datafolha, mostram que 69% dos entrevistados afirmam ter alguma reserva para emergências. Para 43%, porém, esse dinheiro seria suficiente por no máximo seis meses.
O levantamento, com dados referentes a 2025, também indica que quase um terço dos brasileiros não possui recursos guardados para situações inesperadas.
A diferença entre ter algum dinheiro disponível e contar com uma reserva efetivamente estruturada ganha importância diante de situações como perda de renda, problemas de saúde ou despesas não previstas no orçamento.

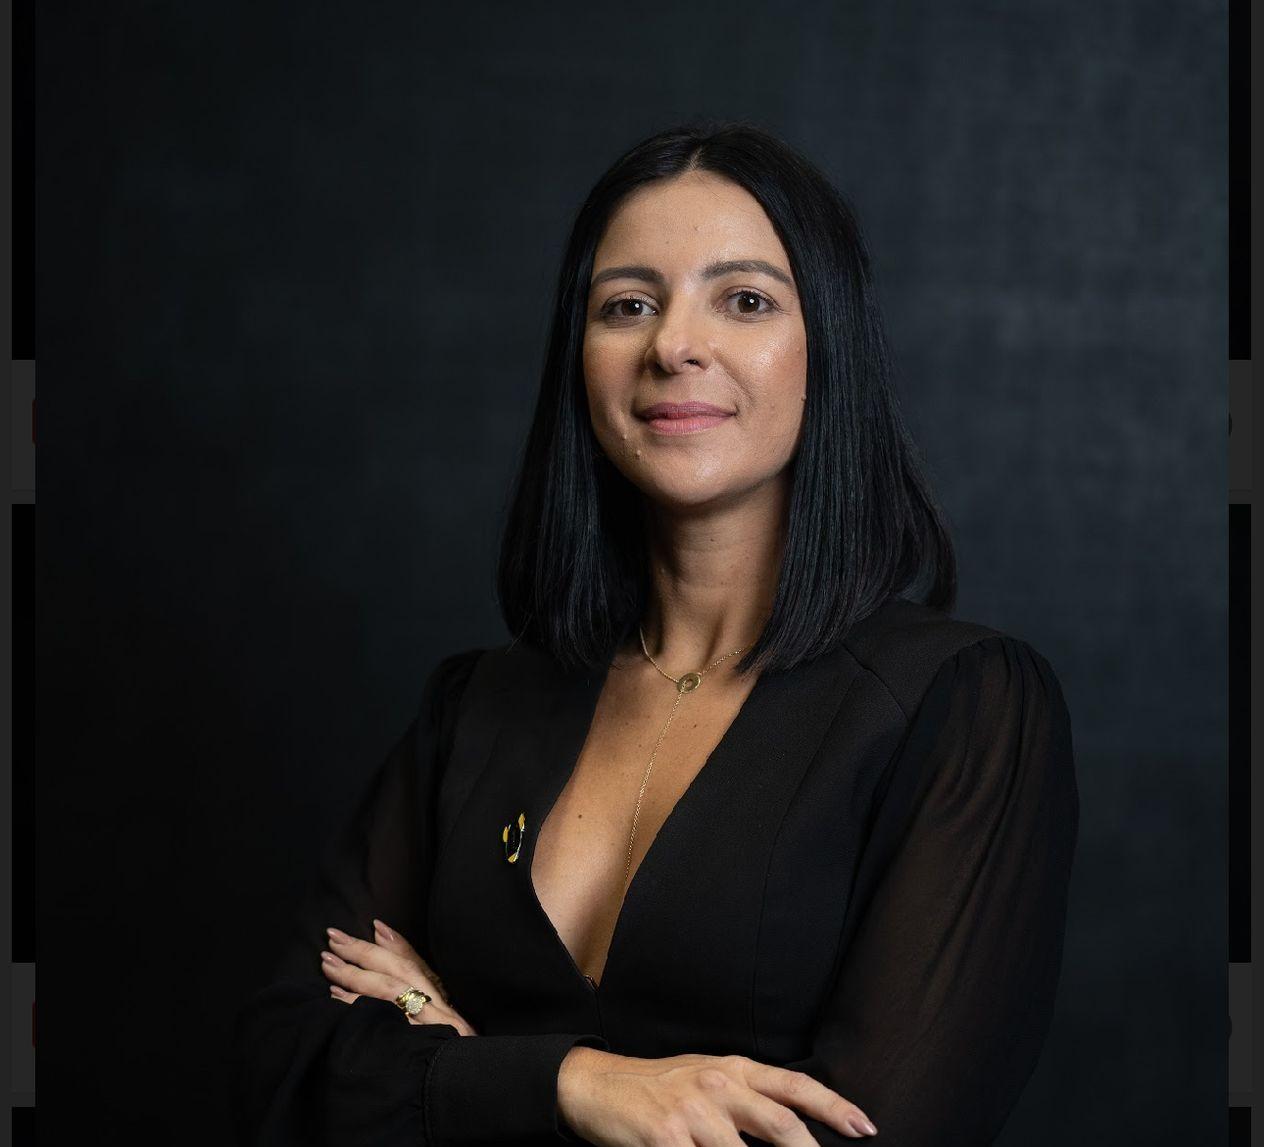
Para a economista Cecília Perini, líder da XP no Espírito Santo, a construção dessa proteção financeira depende de regularidade e planejamento.
“Não adianta só guardar um dinheirinho quando sobra. A reserva de verdade precisa de constância e objetivo. O ideal é ter um valor que segure pelo menos seis meses das despesas da casa”, afirma.
Reserva precisa ter liquidez
Além do tamanho da reserva, outro ponto importante é onde manter o dinheiro destinado a emergências. Como o recurso pode ser necessário a qualquer momento, liquidez, baixo risco e facilidade de acesso são características centrais na escolha.
Entre as alternativas citadas por Cecília estão Tesouro Selic e CDBs com liquidez diária. Cada produto, entretanto, possui características próprias de rentabilidade, tributação, prazo e proteção, que devem ser avaliadas antes da aplicação.
A economista também chama atenção para o uso da poupança como destino automático do dinheiro guardado.
“Durante muito tempo, a poupança foi vista como porto seguro. Hoje, ela funciona mais como um lugar de passagem do que de proteção. O dinheiro fica parado, rende pouco e perde força com o tempo”, diz.
A inflação é outro fator a ser considerado: se a rentabilidade não acompanha a evolução dos preços, o valor nominal permanece guardado, mas seu poder de compra pode diminuir.
Espírito Santo soma R$ 9,4 bilhões em custódia
O mercado de investimentos também vem ampliando sua presença no Espírito Santo. Segundo os dados apresentados pela XP, o Estado possui mais de 136 mil contas de investidores pessoas físicas e se aproxima de R$ 9,4 bilhões em ativos sob custódia na B3.
O crescimento do número de investidores, porém, não elimina a necessidade de uma etapa anterior: organizar orçamento, dívidas, objetivos e reserva de emergência.
Misturar o dinheiro reservado para imprevistos com aplicações sujeitas a oscilações relevantes é um dos erros apontados pela especialista.
“Boa parte da população acredita que está preparada, mas na primeira dificuldade precisa recorrer a empréstimos ou dispor de crédito não planejado. Isso mostra que a reserva não estava bem estruturada”, afirma Cecília.
12 passos para organizar a vida financeira
Para quem pretende estruturar uma reserva e avançar para outros investimentos, Cecília reúne 12 orientações:
-
Comece pela reserva de emergência: antes de buscar investimentos de maior risco ou prazo, construa um valor destinado aos imprevistos, priorizando segurança e liquidez.
-
Defina um plano: estabeleça quanto pretende acumular, em quanto tempo e para quais objetivos.
-
Conheça seu perfil de investidor: avalie sua tolerância a perdas, experiência e capacidade de assumir riscos.
-
Diversifique com estratégia: distribua os recursos entre diferentes classes de ativos de acordo com seus objetivos, em vez de simplesmente pulverizar o dinheiro.
-
Respeite seu nível de risco: a composição da carteira deve ser compatível com o perfil do investidor.
-
Separe os objetivos por prazo: recursos que serão necessários em poucos meses não devem seguir necessariamente a mesma estratégia do dinheiro destinado a objetivos de longo prazo.
-
Evite decisões motivadas pelas oscilações diárias: acompanhar excessivamente as variações do mercado pode levar a decisões impulsivas.
-
Mantenha regularidade nos aportes: investir de forma recorrente tende a ser mais importante para a construção patrimonial do que tentar prever o melhor momento para entrar no mercado.
-
Tenha paciência: objetivos de longo prazo exigem tempo e consistência.
-
Revise a carteira: mudanças de renda, objetivos pessoais e condições econômicas podem exigir ajustes nos investimentos.
-
Equilibre risco e retorno: buscar rentabilidade maior normalmente envolve aceitar riscos maiores, que precisam ser compatíveis com a situação de cada pessoa.
-
Planeje em vez de tentar prever o mercado: a estratégia deve estar vinculada aos objetivos financeiros, e não a tentativas recorrentes de antecipar movimentos dos ativos.
Cecília ressalta que a organização da reserva é parte de um planejamento mais amplo. “Hoje, mais importante do que guardar dinheiro é saber investir da melhor forma. Quem aprende isso consegue atravessar momentos difíceis com muito mais tranquilidade”, afirma.
O que você precisa saber
69% dos brasileiros pesquisados afirmam possuir alguma reserva para emergências
43% teriam recursos para se manter por, no máximo, seis meses
Reserva de emergência: deve priorizar segurança e acesso rápido ao dinheiro
Planejamento: o valor necessário depende das despesas e da realidade financeira de cada família
Investimentos: risco, liquidez, prazo, tributação e objetivos devem ser avaliados antes da aplicação
Especialista: Cecília Perini, economista e líder da XP no Espírito Santo


 Revista Conexão
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se