


O Comitê de Política Monetária (Copom) decidiu manter a Selic em 13,75% ao ano, interrompendo a sequência de reduções da taxa básica de juros. A decisão foi anunciada na quarta-feira (4), em um cenário de aumento das preocupações com inflação, política fiscal e ambiente internacional.
Segundo o Banco Central, a inflação e as medidas subjacentes aceleraram nas divulgações mais recentes, enquanto as expectativas do mercado para 2026 e 2027 se afastaram da meta, chegando a 5,2% e 4,8%, respectivamente. O Copom também afirmou acompanhar os efeitos da política fiscal sobre a política monetária e os ativos financeiros.
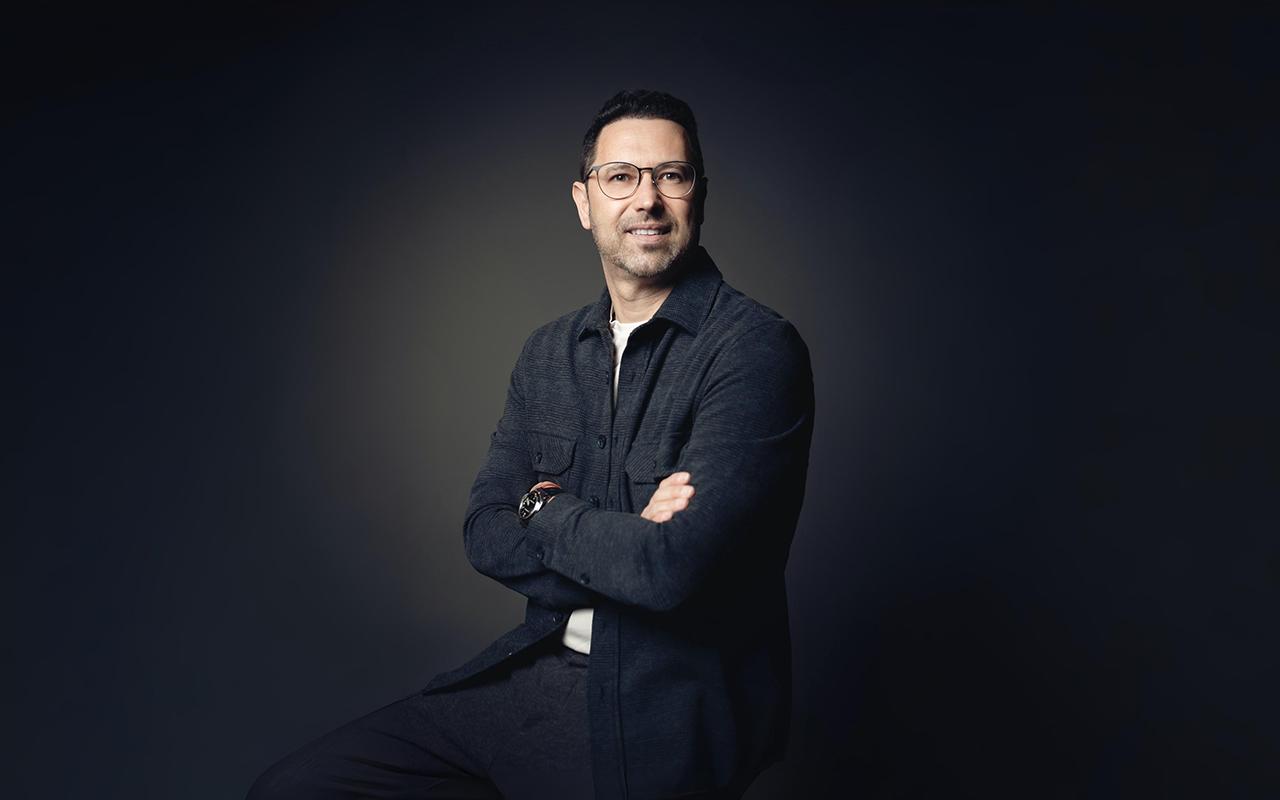
É nesse cenário que o economista Charles Mendlowicz, conhecido como Economista Sincero e sócio da Ticker Wealth, chama atenção para os riscos de tentar acelerar a redução dos juros sem que as condições econômicas sustentem esse movimento.

Para ele, juros elevados pesam sobre consumo, crédito e financiamento, mas a Selic não pode ser analisada isoladamente.
“Não estou defendendo o juro alto, mas fazer um corte drástico como mecanismo para reduzir o juro da dívida não é recomendado, embora seja uma solução que pareça ser simples. O juro é a consequência da condução da pauta econômica, ele não é só a causa”, afirma.
Por que um corte brusco pode ter efeito contrário?
Na avaliação de Mendlowicz, uma redução acentuada dos juros sem melhora das expectativas fiscais e inflacionárias poderia diminuir a atratividade dos ativos brasileiros e provocar pressão sobre o câmbio.
Esse mecanismo não é automático: a taxa de câmbio responde a diferentes fatores, como percepção de risco, fluxo de capitais, preços de commodities, situação fiscal e política monetária internacional. O diferencial de juros entre países, porém, é uma das variáveis consideradas pelos investidores.
Nos Estados Unidos, o Federal Reserve manteve no fim de outubro sua taxa básica na faixa de 3,75% a 4% ao ano, em meio a uma inflação que ainda considera elevada.
Com juros externos elevados, Mendlowicz argumenta que uma redução muito rápida da Selic poderia diminuir o diferencial oferecido pelo Brasil.
“Esse movimento pode gerar uma forte pressão sobre a taxa de câmbio. O dólar atua como a principal variável de ajuste”, avalia.
Uma eventual desvalorização expressiva do real também poderia aumentar o preço de produtos e insumos importados e acrescentar pressão sobre a inflação brasileira.
Fiscal entra na equação
A avaliação do economista é que uma trajetória sustentável de queda dos juros depende também da confiança na condução das contas públicas.
A própria decisão mais recente do Copom reforça essa relação. O Banco Central declarou que continua acompanhando como os desenvolvimentos da política fiscal doméstica afetam a política monetária e os ativos financeiros.
Mendlowicz cita o ciclo iniciado durante o governo Michel Temer como exemplo histórico de redução dos juros acompanhada de mudanças no ambiente macroeconômico.
A comparação, entretanto, exige cautela. A Selic caiu para 6,5% ao ano em 2018, durante a presidência de Ilan Goldfajn no Banco Central, mas o movimento ocorreu em um contexto que também envolvia forte desinflação, atividade econômica enfraquecida e outros fatores econômicos, além da política fiscal.
O que acontece com os investimentos?
Outra preocupação levantada por Mendlowicz envolve os investimentos de renda fixa.
Se uma redução de juros considerada incompatível com o cenário econômico provocar desvalorização cambial e aumento das expectativas de inflação, o ganho real de aplicações prefixadas pode diminuir.
Isso ocorre porque um título que paga uma taxa nominal previamente definida perde poder de compra quando a inflação fica muito acima da esperada.
O economista também chama atenção para a marcação a mercado dos títulos públicos.
Papéis de prazo longo podem apresentar oscilações importantes antes do vencimento. Quando as taxas exigidas pelo mercado sobem, o preço de títulos emitidos anteriormente tende a cair.
Isso não significa necessariamente perda para quem mantém determinados títulos até o vencimento e respeita suas condições contratuais, mas pode produzir perdas caso o investidor precise vender antecipadamente.
Copom interrompe sequência de cortes
A Selic havia sido reduzida para 13,75% em setembro. Dados oficiais do Banco Central mostram que a taxa estava em 14% antes daquela reunião e passou a 13,75% a partir de 17 de setembro.
Na reunião de novembro, o Copom preferiu interromper o movimento e manter o percentual.
Segundo o comunicado oficial, o cenário passou a exigir maior cautela diante da inflação, da desancoragem das expectativas, das incertezas fiscais e de um ambiente internacional mais adverso.
A discussão agora deixa de ser apenas sobre quando os juros poderão voltar a cair. A questão central passa a ser quais condições econômicas permitirão que essa redução aconteça sem comprometer o controle da inflação e a estabilidade financeira.
O que você precisa saber
Selic atual: 13,75% ao ano
Decisão: Copom manteve a taxa em 4 de novembro
Reunião: 282ª do Copom
Inflação esperada pelo Focus: 5,2% para 2026 e 4,8% para 2027, segundo dados citados pelo BC
Juros nos EUA: faixa de 3,75% a 4% ao ano
Análise: Charles Mendlowicz alerta para riscos de cortes bruscos sem respaldo das condições fiscais e inflacionárias
Possíveis efeitos apontados: pressão cambial, aumento da inflação e volatilidade nos investimentos
Importante: os cenários apresentados pelo economista são análises de risco e não previsões de que esses efeitos necessariamente ocorrerão


 Revista Conexão

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se